Domain fccd.de kaufen?
Wir ziehen mit dem Projekt
fccd.de um.
Sind Sie am Kauf der Domain
fccd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fccd.de kaufen?
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
Was sind die gängigsten Methoden zur Regulierung von Schäden in der Versicherungsbranche?
Die gängigsten Methoden zur Regulierung von Schäden in der Versicherungsbranche sind die Schadensmeldung durch den Versicherungsnehmer, die Schadensbegutachtung durch einen Sachverständigen und die Auszahlung der Entschädigung durch die Versicherungsgesellschaft. Zudem können auch alternative Streitbeilegungsverfahren wie Schlichtungsstellen oder Ombudsmänner genutzt werden, um Konflikte zwischen Versicherungsnehmer und Versicherungsgesellschaft zu lösen. In einigen Fällen kann auch eine gerichtliche Klärung notwendig sein, um Schäden in der Versicherungsbranche zu regulieren. **
Ähnliche Suchbegriffe für Versicherungsbranche
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
Inwiefern hat die Digitalisierung die Versicherungsbranche verändert und welche Auswirkungen hat dies auf die Kunden, die Unternehmen und die Regulierung?
Die Digitalisierung hat die Versicherungsbranche durch die Einführung von Online-Plattformen und Apps für den Abschluss und die Verwaltung von Versicherungspolicen verändert. Kunden können nun bequem von zu Hause aus Versicherungen abschließen und verwalten, was zu einer verbesserten Kundenerfahrung führt. Unternehmen profitieren von effizienteren Prozessen und niedrigeren Vertriebskosten, während die Regulierung sich an die neuen digitalen Geschäftsmodelle anpassen muss, um den Schutz der Verbraucher zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
Kaiser Hohlwand-Geräte-Verbindung 9068-88Montageart=HohlwandForm=rundBauform=Geräte-Verbindungsdose/-kastenMit drehbarem Ring=neinKoppelbar=jaBestückung=ohneDurchmesser=68 mmTiefe=61 mmBefestigung der Geräte=schraubenMit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=neinGehäusedurchführung durch Dichtmembran=neinGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=20 mmRohrarretierung=jaRohrverriegelung optional=neinEinführung von hinten=jaWerkstoff=KunststoffHalogenfrei=neinFarbe=NASchutzart (IP)=IP3XAusführung Deckel=ohneTransparenter Deckel=neinMit Abschirmung=neinLuftdicht=neinLeuchtenhakenbefestigung=neinStutzen=TunnelstutzenSpezielle Anwendung=sonstigeMit Trennwand=nein332,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Novoferm Funk-Innentaster Signal 111 Farbe schwarz, 2-Kanäle, Frequenz 433 MHzNovoferm Funk-Innentaster Signal 111 Zur Steuerung von 2 Antrieben oder 1 Antrieb und 1 Außenbeleuchtung, aus UV-beständigem Material Technische Details 2-Kanal Frequenz 433 MHz KeeLoq- Wechselcode Lieferumfang 1 Innentaster37,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
-
Was sind die gängigsten Methoden zur Regulierung von Schäden in der Versicherungsbranche?
Die gängigsten Methoden zur Regulierung von Schäden in der Versicherungsbranche sind die Schadensmeldung durch den Versicherungsnehmer, die Schadensbegutachtung durch einen Sachverständigen und die Auszahlung der Entschädigung durch die Versicherungsgesellschaft. Zudem können auch alternative Streitbeilegungsverfahren wie Schlichtungsstellen oder Ombudsmänner genutzt werden, um Konflikte zwischen Versicherungsnehmer und Versicherungsgesellschaft zu lösen. In einigen Fällen kann auch eine gerichtliche Klärung notwendig sein, um Schäden in der Versicherungsbranche zu regulieren. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
Ähnliche Suchbegriffe für Versicherungsbranche
-
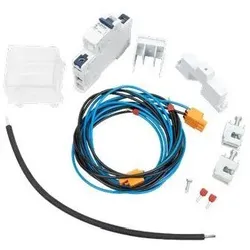
ALPHATEC Spannungsversorgung KommunikationSpannungsversorgung Kommunikation fertig in Verteilerschrank eingebaut bestehend aus: 1 Sammelschienenhalter für LS-Automat, 1 LS 1pol. 6A 25kA, 1 Glashaube plombierbar, 2 Sammelschienenklemme 16mm2, 2 Twinaderendhülsen, 1 kurzschlussfestes Kabel, 1 Kabelsatz mit 2x 3pol. Steckern60,15 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Inwiefern hat die Digitalisierung die Versicherungsbranche verändert und welche Auswirkungen hat dies auf die Kunden, die Unternehmen und die Regulierung?
Die Digitalisierung hat die Versicherungsbranche durch die Einführung von Online-Plattformen und Apps für den Abschluss und die Verwaltung von Versicherungspolicen verändert. Kunden können nun bequem von zu Hause aus Versicherungen abschließen und verwalten, was zu einer verbesserten Kundenerfahrung führt. Unternehmen profitieren von effizienteren Prozessen und niedrigeren Vertriebskosten, während die Regulierung sich an die neuen digitalen Geschäftsmodelle anpassen muss, um den Schutz der Verbraucher zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.